Cómo Casas Bahia digitalizó su crédito en cuotas en pandemia
Felix Grivot detalla las pruebas de usabilidad, la gestión de riesgo y el aprendizaje con datos en el lanzamiento del método de pago.
Durante la pandemia, la entonces Via Varejo trasladó el tradicional carné de cuotas de Casas Bahia al entorno digital. Felix Grivot explica los retos de riesgo, comportamiento del consumidor y usabilidad en este proceso de migración.
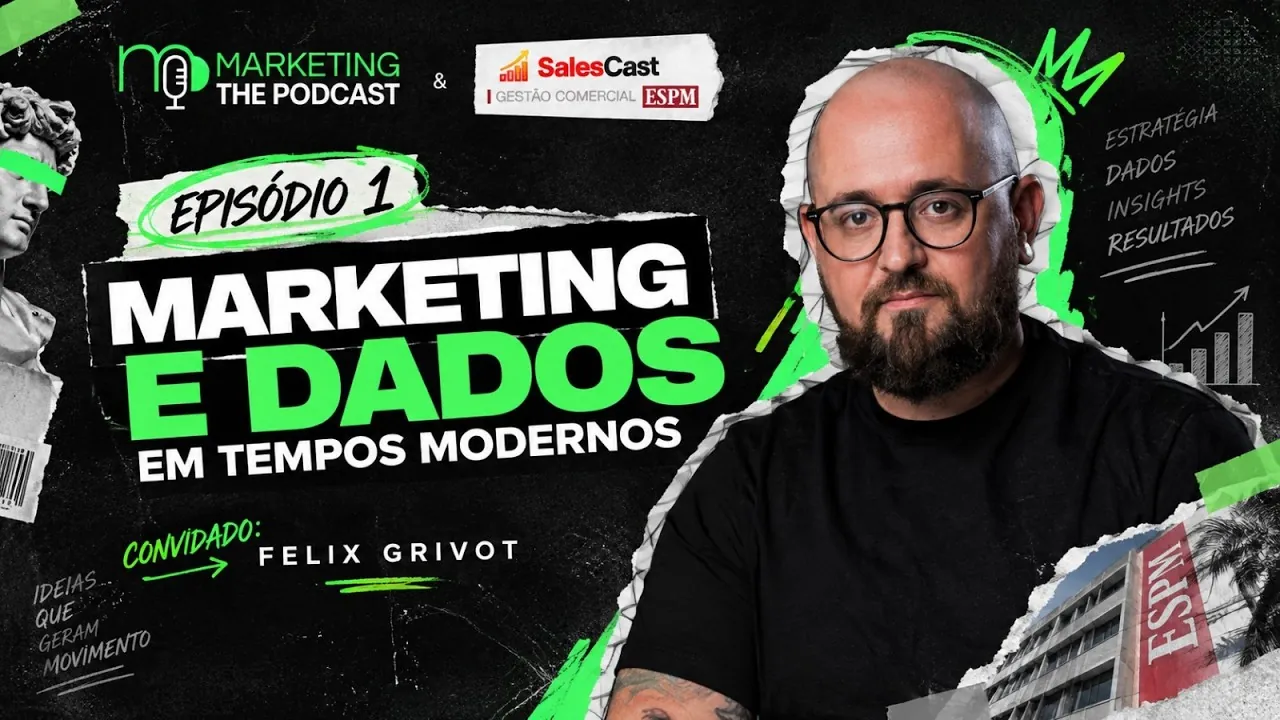
La digitalización de uno de los métodos de pago más tradicionales del retail brasileño exigió equilibrar velocidad de lanzamiento, comportamiento de consumo y control crediticio. En conversación con Bruno Gimenes en Marketing - The Podcast, Felix Grivot, Head de Marketing B2B de FCamara, recordó su labor como Product Marketing Manager en la entonces Via Varejo durante la pandemia, periodo en el que lideró la transición del carné físico al digital.
El relato completo sobre el proyecto en Casas Bahia puede verse en el video superior, que forma parte de un episodio más amplio sobre el uso de datos y marketing en el entorno corporativo.
De la tienda física a la aplicación bancaria
El objetivo principal de la operación era migrar un hábito consolidado en el punto de venta físico hacia los canales digitales en un momento en que las tiendas enfrentaban restricciones. Grivot explica que el proyecto comenzó en versión beta, restringido a colaboradores de la empresa, antes de abrirse gradualmente a un entorno controlado de clientes hasta el Black Friday de 2020, cuando comenzó a operar como método de pago recurrente.
"¿Cuál era el gran desafío? Transformar el famoso carné de cuotas en un método de pago digital. Y durante la pandemia", afirma Grivot. El cambio también implicaba integrarse con la estrategia del banco digital del grupo, lo que exigía que el consumidor realizara el pago a través de una aplicación móvil.
"Pensemos en que doña María o don José, que iban a la tienda, compraban con el carné y pagaban allí mismo, ahora tendrían que descargar la aplicación de un banco digital para poder pagar esa cuota", señala Grivot. Para él, este movimiento coincidió con el avance de la bancarización de los sectores populares, acelerado por el periodo de pandemia.
Pruebas de usabilidad y gestión de riesgo crediticio
La falta de un historial previo sobre el comportamiento del carné en canales digitales colocó la tasa de morosidad y el margen de riesgo en el centro de las decisiones de marketing y producto. El equipo tuvo que evaluar parámetros operativos, como exigir o no un pago inicial y adaptar el medio de pago a categorías de menor ticket promedio, más allá de los tradicionales electrodomésticos y televisores.
Para validar la experiencia, se realizaron pruebas prácticas con clientes reales. Grivot recuerda haber conducido pruebas de usabilidad en la tienda 1 de Casas Bahia, en São Caetano, entregando smartphones a los consumidores para observar las dificultades de navegación en la aplicación.
Volumen de datos y la diferencia entre B2C e B2B
La velocidad de respuesta que permite el gran retail fue uno de los factores diferenciadores señalados por Grivot al contrastar el marketing B2C con el B2B. La escala de transacciones del comercio electrónico permitía probar hipótesis y recalibrar parámetros casi en tiempo real.
"Cuando estamos en marketing B2B, como el volumen de datos es menor, las pruebas toman más tiempo. En cambio, en B2C, en el gran retail, lanzas algo hoy y mañana tienes una avalancha de datos para trabajar. Eso te da la velocidad necesaria para ajustar el rumbo y corregir el camino", explica Grivot.