Casas Bahia ปรับระบบผ่อนชำระสู่ดิจิทัลช่วงโควิด
Felix Grivot เผยรายละเอียดการทดสอบการใช้งาน การบริหารความเสี่ยง และการเรียนรู้จากข้อมูลระหว่างการเปิดตัวช่องทางชำระเงินใหม่
ในช่วงการระบาดของโควิด-19 ทาง Via Varejo ได้เปลี่ยนระบบสมุดผ่อนชำระแบบดั้งเดิมของ Casas Bahia ไปสู่ระบบดิจิทัล Felix Grivot ได้อธิบายถึงความท้าทายด้านความเสี่ยง พฤติกรรมผู้บริโภค และความสะดวกในการใช้งานตลอดกระบวนการเปลี่ยนผ่านนี้
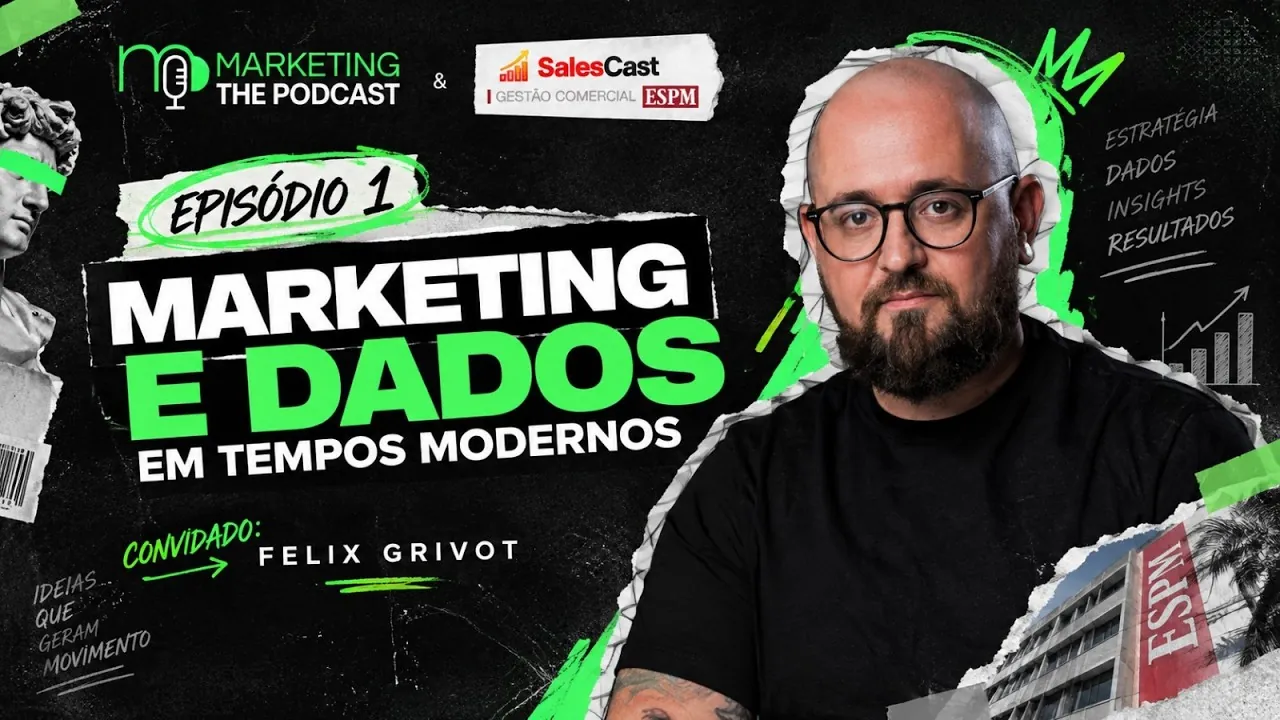
การเปลี่ยนผ่านหนึ่งในวิธีการชำระเงินที่ดั้งเดิมที่สุดของการค้าปลีกในบราซิลสู่ระบบดิจิทัล จำเป็นต้องสร้างสมดุลระหว่างความเร็วในการเปิดตัว พฤติกรรมการบริโภค และการควบคุมสินเชื่อ ในการพูดคุยกับ Bruno Gimenes ในรายการ Marketing - The Podcast ทาง Felix Grivot ซึ่งปัจจุบันดำรงตำแหน่ง Head of B2B Marketing ของ FCamara ได้ย้อนรำลึกถึงบทบาทของเขาในฐานะ Product Marketing Manager ของ Via Varejo ในช่วงการระบาดใหญ่ ซึ่งเป็นช่วงที่เขาเป็นผู้นำการเปลี่ยนผ่านสมุดผ่อนชำระจากแบบกระดาษไปสู่ระบบดิจิทัล
สามารถรับชมเรื่องราวฉบับเต็มเกี่ยวกับโปรเจกต์ของ Casas Bahia ได้ในวิดีโอด้านบน ซึ่งเป็นส่วนหนึ่งของตอนที่เจาะลึกเรื่องการใช้ข้อมูลและการตลาดในองค์กรธุรกิจ
จากหน้าร้านสู่แอปพลิเคชันธนาคาร
เป้าหมายหลักของการดำเนินงานคือการเปลี่ยนพฤติกรรมความคุ้นเคยของผู้บริโภคจากหน้าร้านจริงไปสู่ช่องทางดิจิทัล ในช่วงเวลาที่ร้านค้าต้องเผชิญกับมาตรการจำกัด Grivot อธิบายว่าโครงการนี้เริ่มต้นในเวอร์ชันเบต้าที่จำกัดเฉพาะพนักงานในบริษัท ก่อนที่จะค่อยๆ ขยายไปยังกลุ่มลูกค้าในสภาพแวดล้อมที่มีการควบคุม จนกระทั่งถึงช่วง Black Friday ปี 2020 จึงเปิดให้บริการเป็นช่องทางการชำระเงินหลักอย่างเต็มรูปแบบ
"อะไรคือความท้าทายครั้งใหญ่? มันคือการเปลี่ยนสมุดผ่อนชำระชื่อดังให้กลายเป็นวิธีการชำระเงินดิจิทัล และต้องทำในช่วงการระบาดใหญ่" Grivot กล่าว การเปลี่ยนแปลงนี้ยังเกี่ยวข้องกับการบูรณาการเข้ากับกลยุทธ์ธนาคารดิจิทัลของเครือบริษัท ซึ่งกำหนดให้ผู้บริโภคต้องชำระเงินผ่านแอปพลิเคชันบนมือถือ
"ลองนึกภาพคุณป้ามาเรีย คุณลุงโฮเซ ที่เคยเดินไปที่ร้าน ซื้อของด้วยสมุดผ่อนชำระและจ่ายเงินที่หน้าร้าน แต่ตอนนี้พวกเขาต้องดาวน์โหลดแอปพลิเคชันธนาคารดิจิทัลเพื่อจ่ายค่างวด" Grivot ชี้ให้เห็น สำหรับเขาแล้ว ความเคลื่อนไหวนี้สอดคล้องกับการเข้าถึงบริการทางการเงินของกลุ่มประชากรระดับฐานรากที่ถูกเร่งให้เร็วขึ้นในช่วงวิกฤตโควิด-19
การทดสอบการใช้งานและการบริหารความเสี่ยงด้านสินเชื่อ
การขาดข้อมูลประวัติพฤติกรรมในอดีตของการผ่อนชำระผ่านช่องทางดิจิทัล ทำให้ประเด็นเรื่องอัตราการผิดนัดชำระหนี้และการประเมินความเสี่ยงกลายเป็นหัวใจสำคัญของการตัดสินใจด้านการตลาดและผลิตภัณฑ์ ทีมงานจำเป็นต้องประเมินเงื่อนไขการดำเนินงานต่างๆ เช่น การกำหนดเงินดาวน์สำหรับการซื้อสินค้า และการปรับใช้วิธีนี้กับสินค้ากลุ่มราคาต่ำ นอกเหนือจากเครื่องใช้ไฟฟ้าและโทรทัศน์ที่มักผ่อนชำระกันอยู่เดิม
เพื่อตรวจสอบประสบการณ์ผู้ใช้ จึงมีการทดสอบการใช้งานจริงกับลูกค้า Grivot เล่าถึงการจัดทดสอบการใช้งานที่ร้านสาขาแรกของ Casas Bahia ในเมือง São Caetano โดยส่งสมาร์ตโฟนให้ลูกค้าทดลองใช้งาน เพื่อสังเกตจุดติดขัดในการใช้งานและกระบวนการทำรายการบนแอปพลิเคชัน
ปริมาณข้อมูลและความแตกต่างระหว่าง B2C กับ B2B
ความเร็วในการตอบสนองของธุรกิจค้าปลีกขนาดใหญ่เป็นหนึ่งในจุดเด่นที่ Grivot ยกขึ้นมาเปรียบเทียบระหว่างการตลาดแบบ B2C และ B2B ขนาดของธุรกรรมในอีคอมเมิร์ซช่วยให้สามารถทดสอบสมมติฐานและปรับเกณฑ์ต่างๆ ได้เกือบจะในทันที
"เวลาที่เราทำการตลาดแบบ B2B เนื่องจากปริมาณข้อมูลมีน้อยกว่า การทดสอบจึงต้องใช้เวลานานกว่า แต่ในตลาด B2C ของค้าปลีกรายใหญ่ เมื่อคุณเปิดตัวอะไรไปในวันนี้ พรุ่งนี้คุณก็มีข้อมูลหลั่งไหลเข้ามามหาศาลให้ทำงานต่อได้ทันที สิ่งนี้ทำให้คุณมีความเร็วในการปรับเปลี่ยนทิศทางและวางแผนงานได้อย่างเหมาะสม" Grivot อธิบาย